 Tierra Colorada Noticias
Septiembre vuelve a acelerar: la consultora LCG midió un salto semanal de 3% en alimentos y bebidas
Panificados, verduras y carnes concentraron la suba. Analytica registró 0,4% para la misma semana. Las estimaciones privadas ubican la inflación del mes entre 1,8% y 1,9%, por encima del 1,7% de agosto.
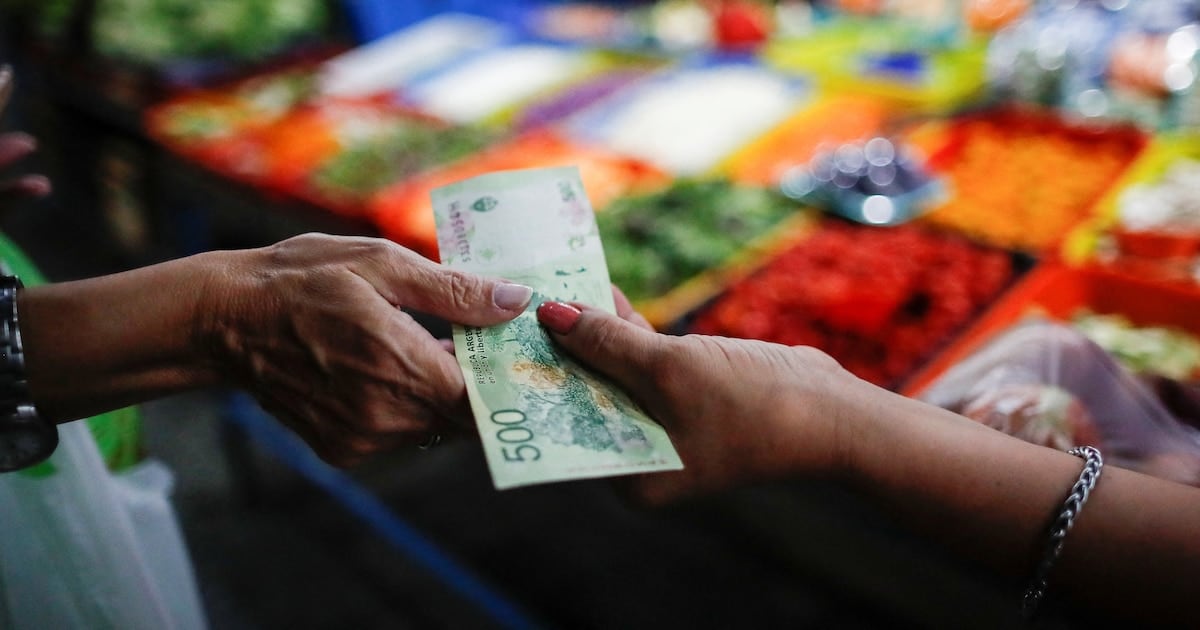
El kilo de hoja verde vuelve a recalentarse en las góndolas. Después de varias semanas de movimientos chicos, bajas aisladas o precios clavados, la consultora LCG detectó un salto de 3% en alimentos y bebidas durante la segunda semana de septiembre, una cifra que rompió la tónica reciente y que vuelve a poner en tensión el cumplimiento de la meta de desinflación que el Gobierno viene exhibiendo como principal logro de la gestión.
Lo que el relevamiento muestra, y lo que se empieza a notar en la chacra y en el mostrador, es un escenario donde los tres rubros que explican la compra cotidiana se mueven todos para el mismo lado. Los panificados encabezaron el ranking con una suba de 9,2% respecto de la semana anterior, las verduras treparon 6,2% y las carnes redondearon un 2,7%. Entre esos tres ítems acumularon prácticamente toda la variación semanal de la categoría, según el informe de LCG.
Dos lecturas para una misma semana
El contraste con Analytica es nítido. Para idéntico período, esa firma calculó una suba de apenas 0,4%, luego de haber medido 0,8% en la primera semana de septiembre. Las dos consultoras coincidieron en que hubo aumento, pero se alejaron en la magnitud y en el signo de la evolución respecto de los registros previos. La diferencia no es menor: mientras LCG describe una aceleración, Analytica muestra una desaceleración.
“Cuando los números bailan así entre consultoras, lo que se ve en la góndola es un solo escenario: el panificado volvió a pegar el salto y la verdura no afloja.”Productor de una colonia del cinturón hortícola de Buenos Aires
Qué esperan los analistas para el resto del año
- Septiembre de 2026: 1,8% según la mediana del REM; las estimaciones privadas lo ubican entre 1,8% y 1,9%.
- Octubre de 2026: 1,7%, con una leve desaceleración respecto del mes en curso.
- Noviembre de 2026: 1,6%, el piso dentro del horizonte relevado.
- Diciembre de 2026: 1,8%, con un repunte que repite el registro de septiembre.
- Diciembre de 2026 interanual: 30%, con una corrección al alza de 0,21 puntos frente a la encuesta anterior.
- Próximos doce meses: 21%, con una baja de 0,80 puntos respecto del REM previo.
- Enero y febrero de 2027: 1,6% mensual en ambos casos.
La pregunta que queda abierta
El dato grueso es que la inflación de septiembre, medida por el índice general, perforaría el piso de 1,7% registrado en agosto y se instalaría en torno del 1,8% o 1,9%, con un arrastre que todavía no logra quebrar la barrera del 1,6% en ninguno de los meses que el REM proyecta hasta febrero del año próximo. La trazabilidad es conocida: la variación de agosto había sido 1,7%, luego del 2,1% de julio, en una secuencia de desaceleración que los datos de LCG de esta semana ponen en discusión.
En el mientras tanto cotidiano, el productor del cinturón verde que describe lo que ve en su quinta coincide con el número de la consultora más sensible: la acel
Quién se queda con la diferencia
La discusión ya no pasa solo por si la inflación de septiembre cierra en 1,8% o en 1,9%. Pasa por saber, en cada eslabón de la cadena, dónde se licúa el salto de 3% semanal que midió LCG entre el productor primario, el industrial, el distribuidor y el comerciante. Cuando el panificado trepa 9,2% en una semana y la carne suma 2,7%, el precio internacional del trigo, el costo del flete y el margen de la panadería no suelen moverse al mismo ritmo. La diferencia que se abre en el medio es, precisamente, lo que el consumidor termina pagando sin que aparezca explicada en ningún comunicado oficial.
El REM puede proyectar 30% interanual para diciembre y 21% para los próximos doce meses, y los ministerios pueden celebrar la trayectoria descendente del índice general, pero en la chacra, en la panadería y en la verdulería de barrio la película que se ve es otra. Con los panificados, las verduras y las carnes empujando al mismo tiempo, la pregunta de quién se queda con la diferencia entre el precio que recibe el colono y el que paga el bolsillo deja de ser retórica y pasa a ser, otra vez, el centro del debate.
Comentarios
0Todavía no hay comentarios. Sé el primero.